E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, Zona Teknologi Tinggi, Dongtai, Jiangsu, Cina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


Industri Kawat dan Kabel Global: Ukuran dan Skala
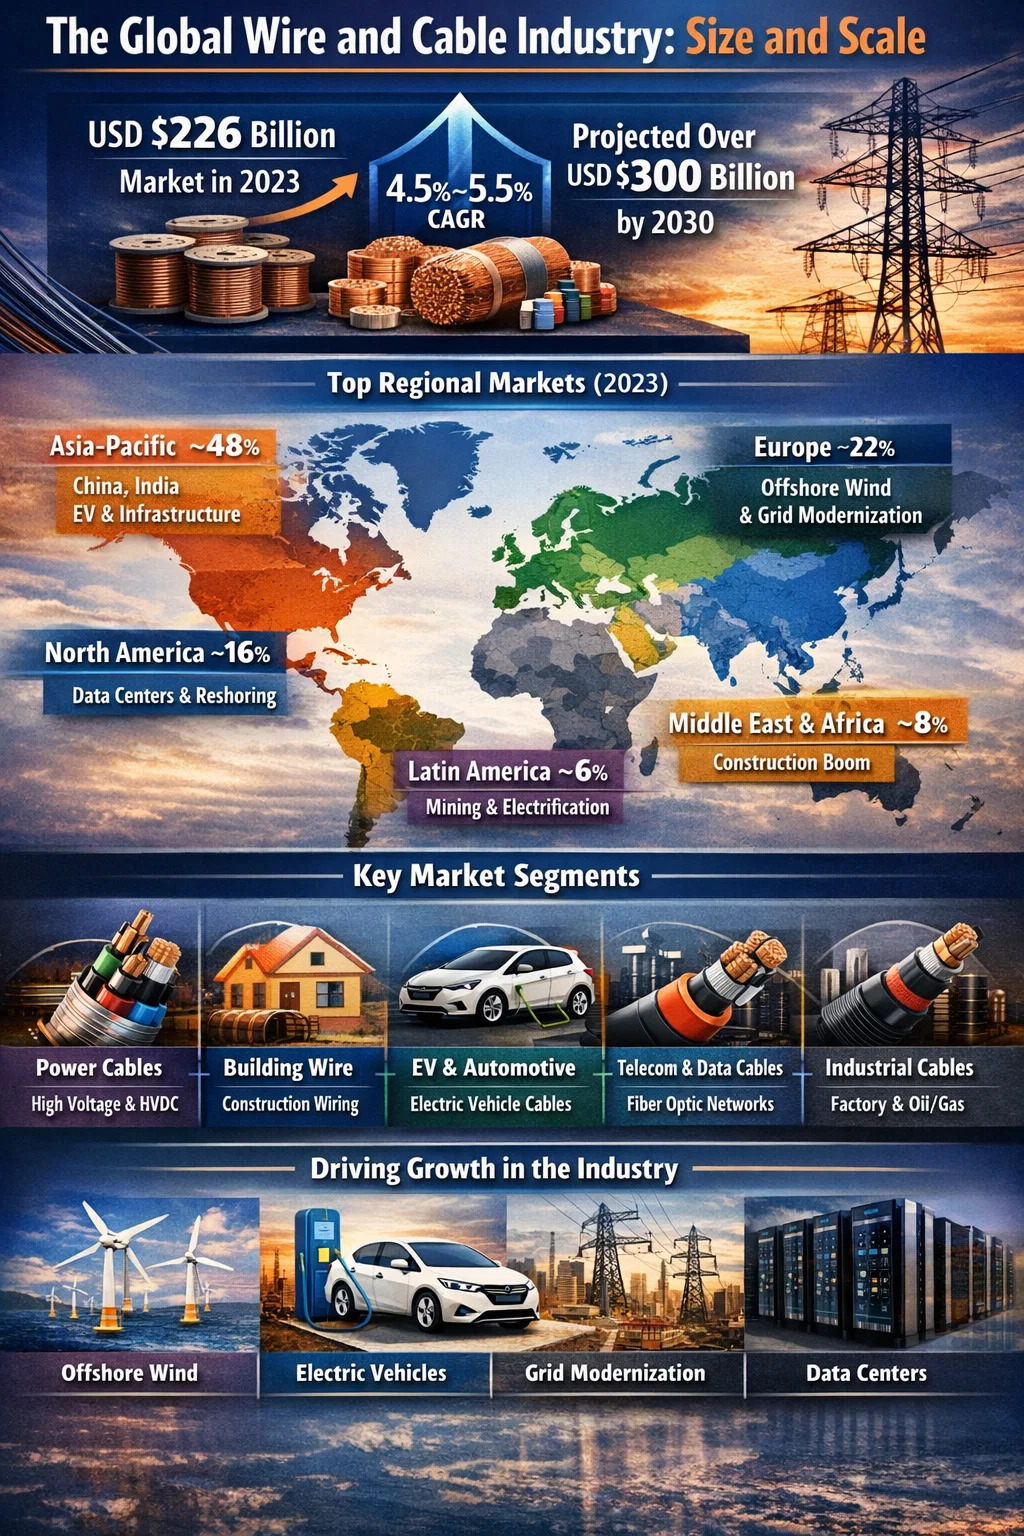
Industri kawat dan kabel merupakan salah satu sektor manufaktur terbesar di dunia. Pasar kawat dan kabel global bernilai sekitar USD 226 miliar pada tahun 2023 , dan para analis memproyeksikan jumlah tersebut akan melampaui USD 300 miliar pada tahun 2030, dengan tingkat pertumbuhan tahunan gabungan (CAGR) sekitar 4,5% hingga 5,5% tergantung pada segmennya. Skala ini membuat pendapatan industri ini sebanding dengan sektor peralatan semikonduktor global dan secara signifikan lebih besar daripada banyak industri manufaktur terkenal lainnya.
Secara fisik, industri ini memproduksi ratusan juta kilometer kawat dan kabel setiap tahunnya. Sebuah jalur ekstruder kawat dan kabel skala besar yang beroperasi pada kecepatan 1.000 meter per menit pada produk berukuran kecil dapat menghasilkan lebih dari 500.000 kilometer kawat berinsulasi dalam satu tahun. Volume bahan yang diproses – senyawa tembaga, aluminium, PVC, XLPE, PE, LSZH – sangatlah mengejutkan. Konsumsi tembaga saja oleh industri kawat dan kabel mewakili secara kasar 60% hingga 65% dari total permintaan tembaga olahan global , yang pada tahun 2023 berjumlah sekitar 15 juta metrik ton dari total global sekitar 25 juta metrik ton.
Perincian Wilayahal: Pasar Mana yang Mendominasi
Industri kawat dan kabel tidak terdistribusi secara merata secara global. Produksi dan konsumsi sangat terkonsentrasi di sejumlah kecil kawasan, dengan Asia-Pasifik memimpin dengan selisih yang besar.
| Region | Perkiraan Pangsa Pasar (2023) | Penggerak Pertumbuhan Utama | Proyeksi CAGR (2024–2030) |
|---|---|---|---|
| Asia-Pasifik | ~48% | Infrastruktur Tiongkok, urbanisasi India, manufaktur kendaraan listrik | 5,5% – 6,5% |
| Eropa | ~22% | Angin lepas pantai, modernisasi jaringan listrik, adopsi kendaraan listrik | 4,0% – 5,0% |
| Amerika Utara | ~16% | Investasi jaringan, pusat data, perbaikan manufaktur | 4,0% – 4,8% |
| Timur Tengah & Afrika | ~8% | Booming konstruksi, perluasan infrastruktur listrik | 5,0% – 6,0% |
| Amerika Latin | ~6% | Proyek elektrifikasi, industri pertambangan kabel | 3,5% – 4,5% |
Tiongkok sendiri berkontribusi secara kasar 35% dari produksi kawat dan kabel global , didorong oleh program perluasan jaringan listrik besar-besaran, pembangunan real estate dan infrastruktur, serta posisinya sebagai pasar kendaraan listrik terbesar di dunia. Produsen kawat dan kabel Tiongkok – dipimpin oleh perusahaan seperti Hengtong Group, Zhongtian Technology, dan Baosheng Science and Technology – telah berkembang pesat dan kini bersaing secara global, termasuk untuk proyek kabel bawah laut di Asia Tenggara dan Afrika.
Di Eropa, pasar ditentukan oleh produk berspesifikasi tinggi untuk angin lepas pantai, transmisi arus searah tegangan tinggi (HVDC), dan kabel bangunan tahan api berdasarkan Peraturan Produk Konstruksi UE. Pembuat kabel Eropa seperti Prysmian (Italia), Nexans (Prancis), dan NKT (Denmark/Jerman) telah banyak berinvestasi dalam kapasitas kabel bawah laut dan menjalankan jalur ekstruder kawat dan kabel yang mampu memproduksi kabel pada tegangan hingga 525kV HVDC.
Perincian Segmen demi Segmen Pasar Kawat dan Kabel
Industri kawat dan kabel bukanlah pasar tunggal yang homogen. Ini dibagi menjadi beberapa segmen berbeda, masing-masing memiliki dinamika, kebutuhan teknologi, dan tingkat pertumbuhannya sendiri. Memahami segmen ini penting bagi siapa pun yang mengevaluasi ke mana arah permintaan peralatan ekstruder kawat dan kabel.
Kabel Listrik (Transmisi dan Distribusi)
Ini adalah segmen tunggal terbesar, terhitung secara kasar 35% hingga 40% dari total pasar kawat dan kabel berdasarkan nilai . Kabel daya mengalirkan listrik dari sumber pembangkitan ke konsumen akhir melalui jaringan transmisi (beroperasi pada 66kV hingga 500kV ke atas) dan jaringan distribusi (biasanya 1kV hingga 33kV). Dorongan global untuk mengganti saluran udara yang sudah tua dengan kabel bawah tanah, menghubungkan pembangkit listrik tenaga angin lepas pantai, dan memperluas hubungan HVDC antar negara mempertahankan permintaan yang tinggi. Tumpukan pesanan Prysmian untuk kabel tegangan tinggi dan kabel bawah laut melebihi EUR 15 miliar dalam beberapa tahun terakhir, menggambarkan seberapa jauh permintaan berjalan dibandingkan dengan kapasitas produksi terpasang.
Membangun Sistem Kawat dan Pengkabelan
Kawat bangunan — konduktor berinsulasi PVC atau XLPE yang digunakan dalam konstruksi perumahan dan komersial — merupakan segmen dengan volume tertinggi berdasarkan total panjang kabel yang diproduksi. Segmen ini terkait erat dengan aktivitas konstruksi. Di Amerika Serikat, pasar kawat bangunan saja melebihi USD 10 miliar per tahun. Produk seperti THHN/THWN (bersuhu hingga 90°C di lokasi basah), NM-B (Romex), dan kabel lapis baja (kabel MC) diproduksi pada kabel sekrup tunggal berkecepatan tinggi dan jalur ekstruder kabel yang dapat beroperasi pada kecepatan di atas 500 meter per menit.
Kawat Otomotif dan EV
Segmen kawat otomotif tumbuh lebih cepat dibandingkan segmen lainnya. Kawat otomotif tradisional — konduktor tembaga berinsulasi PVC atau XLPE berdinding tipis yang digabungkan menjadi rangkaian kabel — kini ditambah dengan kabel tegangan tinggi untuk kendaraan listrik baterai. Kabel HV ini beroperasi pada 400V hingga 800V DC, memerlukan sistem pelindung dan isolasi khusus, dan harus memenuhi standar kinerja termal dan mekanis yang menuntut. Pasar wire harness otomotif global bernilai lebih dari USD 50 miliar pada tahun 2023, dan sebagian besar pertumbuhan tersebut berasal dari peningkatan kandungan kawat per kendaraan yang digerakkan oleh elektrifikasi.
Kabel Telekomunikasi dan Data
Segmen ini mencakup kabel serat optik, kabel terstruktur (Cat 6, Cat 6A, Cat 8 untuk pusat data), kabel koaksial, dan kabel LAN. Penyebaran kabel serat optik global telah meningkat tajam , didorong oleh program FTTH (fiber to the home) di Asia dan Eropa, dan oleh pembangunan pusat data skala besar di seluruh dunia. Program Ekuitas, Akses, dan Penerapan Pita Lebar AS (BEAD) sendiri memberikan dana sebesar USD 42,5 miliar untuk perluasan pita lebar, yang sebagian besarnya mendanai pemasangan kabel serat optik. Jalur ekstruder kawat dan kabel untuk pelapisan sekunder serat optik dan produksi tabung penyangga harus mencapai toleransi dimensi yang sangat ketat — biasanya ±0,005 mm — pada kecepatan jalur hingga 300 meter per menit.
Kabel Industri dan Instrumentasi
Kabel industri untuk pabrik, anjungan minyak dan gas, operasi penambangan, dan pabrik proses mewakili segmen yang sangat terspesialisasi dan bernilai tinggi. Kabel ini mencakup kabel baki, kabel instrumentasi, kabel ekstensi termokopel, kabel penggerak frekuensi variabel (VFD), dan kabel tahan ledakan untuk lokasi berbahaya. Margin di segmen ini jauh lebih tinggi dibandingkan kawat bangunan komoditas, dan konfigurasi ekstruder kawat dan kabel yang digunakan di sini sering kali menggabungkan beberapa crosshead untuk menerapkan pelindung, pengisi, dan jaket luar dalam beberapa lintasan.
Apa yang Mendorong Pertumbuhan Industri Kawat dan Kabel
Lintasan pertumbuhan industri ini selama dekade berikutnya dibentuk oleh beberapa kekuatan struktural yang secara fundamental berbeda dari permintaan yang didorong oleh siklus konstruksi di masa lalu.
Transisi Energi dan Angin Lepas Pantai
Peralihan dari bahan bakar fosil ke energi terbarukan mungkin merupakan pendorong paling kuat dalam industri kawat dan kabel saat ini. Angin lepas pantai saja membutuhkan kabel dalam jumlah besar. Ladang angin lepas pantai berkapasitas 1 GW memerlukan sekitar 600 hingga 800 kilometer kabel antar-array (33kV) dan 100 hingga 200 kilometer kabel ekspor (132kV hingga 400kV). Eropa saat ini memiliki kapasitas pembangkit listrik tenaga angin lepas pantai sebesar lebih dari 30 GW dan memiliki target melebihi 300 GW pada tahun 2050. Setiap gigawatt kapasitas pembangkit listrik tenaga angin lepas pantai menghabiskan sekitar 1.000 metrik ton senyawa insulasi kabel yang diproses melalui sistem ekstruder kawat dan kabel khusus.
Penetrasi Kendaraan Listrik
Adopsi EV secara dramatis mengubah segmen kawat otomotif. Selain kendaraan itu sendiri, infrastruktur pengisian daya memerlukan investasi kabel yang signifikan. Sebuah stasiun pengisian cepat DC tunggal yang mampu menghasilkan output 150kW hingga 350kW memerlukan kabel tebal, fleksibel, dan berpendingin cairan yang dianggap sebagai produk khusus yang eksotis lima tahun lalu. Ketika penjualan kendaraan listrik global mendekati puluhan juta unit per tahun, permintaan akan kawat dan kabel berkinerja tinggi – dan kapasitas ekstrusi untuk memproduksinya – tumbuh dengan kecepatan dua digit setiap tahunnya di pasar ini.
Modernisasi Jaringan Global
Sebagian besar infrastruktur transmisi listrik di dunia dibangun pada tahun 1960an dan 1970an dan kini sudah mencapai atau melampaui umur desainnya. Badan Energi Internasional (IEA) memperkirakan hal tersebut investasi jaringan listrik global perlu mencapai USD 600 miliar per tahun pada tahun 2030 untuk mendukung transisi energi — lebih dari dua kali lipat tingkat investasi tahunan saat ini. Sebagian besar investasi tersebut dilakukan pada kabel: kabel distribusi bawah tanah yang menggantikan saluran udara, koridor transmisi baru, dan interkonektor lintas batas.
Pusat Data dan Infrastruktur Digital
Pusat data skala besar yang dibangun untuk mendukung beban kerja AI dan komputasi awan mengonsumsi daya dan kabel sinyal dalam jumlah yang sangat besar. Sebuah fasilitas pusat data besar memerlukan jutaan meter kabel terstruktur, ribuan meter kabel listrik tegangan menengah untuk pasokan masuk, dan kabel serat optik dengan panjang yang signifikan untuk konektivitas internal dan eksternal. Dengan lebih dari 300 pusat data hyperscale yang saat ini sedang dibangun secara global, segmen ini saja sudah menambah volume yang signifikan terhadap permintaan kabel dan kabel.
Urbanisasi di Pasar Berkembang
Di India, Asia Tenggara, Afrika, dan Timur Tengah, urbanisasi yang pesat menciptakan permintaan dasar yang berkelanjutan untuk kabel bangunan, kabel distribusi, dan kabel telekomunikasi. Pasar kawat dan kabel di India sendiri bernilai sekitar USD 15 miliar pada tahun 2023 dan diperkirakan akan tumbuh lebih dari 10% CAGR pada tahun 2030, didorong oleh program elektrifikasi pemerintah yang ambisius, inisiatif kota pintar, dan perluasan sektor manufaktur. Hal ini telah memicu gelombang investasi pada peralatan ekstruder kawat dan kabel oleh pabrikan India yang ingin memperluas kapasitas dan meningkatkan mesin lama ke peralatan modern yang berkecepatan lebih tinggi dan presisi.
Itu Ekstruder Kawat dan Kabel Pasar Dalam Industri yang Lebih Luas
Pasar ekstruder kawat dan kabel — mesin yang digunakan untuk menerapkan insulasi dan pelapis pada konduktor — merupakan bagian penting dari pasar peralatan kawat dan kabel yang lebih luas. Pasar mesin kawat dan kabel global (termasuk tidak hanya ekstruder tetapi juga mesin stranding, jalur lapis baja, peralatan pengujian, dan penggulung drum) bernilai sekitar USD 4 miliar hingga USD 5 miliar setiap tahunnya . Dari jumlah tersebut, peralatan ekstrusi mewakili kategori peralatan tunggal terbesar.
Permintaan akan sistem ekstruder kawat dan kabel mengikuti tren belanja modal di industri manufaktur kabel. Ketika permintaan kabel melonjak – seperti yang terjadi sejak tahun 2021 karena pembangkit listrik tenaga angin lepas pantai, kendaraan listrik, dan investasi jaringan listrik – produsen kabel merespons dengan memesan jalur ekstrusi baru. Waktu tunggu untuk jalur ekstruder kawat dan kabel kelas atas dari pabrikan Eropa seperti Maillefer (Nextrom), Troester, dan Rosendahl dalam beberapa kasus diperpanjang hingga 18 hingga 24 bulan karena banyaknya pesanan.
Produsen Utama Kawat dan Ekstruder Kabel dan Area Fokusnya
- Maillefer (Nextrom, Finlandia/Swiss): Mengkhususkan diri dalam jalur ekstrusi kabel tegangan tinggi, peralatan produksi serat optik, dan sistem ikatan silang. Teknologi tabung CV mereka untuk isolasi XLPE secara luas dianggap sebagai yang terdepan di industri.
- Troester (Jerman): Dikenal dengan kepala ekstrusi tunggal dan rangkap tiga berpresisi tinggi untuk kabel tegangan menengah dan tinggi, serta jalur vulkanisasi kabel karet untuk aplikasi pertambangan dan industri.
- Rosendahl Nextrom (Austria): Menyediakan jalur ekstrusi kawat dan kabel lengkap termasuk sistem pembayaran, ekstruder, pendinginan, pengukuran, dan pengambilan yang terintegrasi dengan kontrol proses digital. Kuat dalam isolasi kawat tembaga dan lapisan sekunder serat optik.
- Standar Davis (AS): Pemasok sistem ekstruder kawat dan kabel terkemuka di Amerika Utara untuk aplikasi kawat bangunan, kawat hookup, dan kabel koaksial, dengan basis terpasang yang kuat di antara produsen kabel AS dan Amerika Latin.
- Pabrikan Cina (Mesin Karet & Plastik Dalian, Zhoushan Jwell): Bersaing secara agresif dalam harga di segmen menengah, memasok mesin ekstruder kawat dan kabel ke produsen di Asia, Timur Tengah, dan Afrika yang membutuhkan kinerja andal dengan biaya modal lebih rendah dibandingkan alternatif Eropa.
Pilihan pemasok ekstruder kawat dan kabel sering kali mencerminkan jenis produk dan tingkat kualitas yang ditargetkan oleh produsen kabel. Produsen kawat bangunan komoditas dapat memilih ekstruder buatan Tiongkok untuk meminimalkan belanja modal, sementara produsen kabel bawah laut, kabel tegangan tinggi otomotif, atau kawat luar angkasa selalu berinvestasi pada peralatan Eropa atau Jepang untuk mencapai stabilitas proses dan ketertelusuran dokumentasi yang dibutuhkan oleh pelanggan mereka.
Pasokan Bahan Baku: Senyawa Tembaga, Aluminium, dan Polimer
Industri kawat dan kabel sangat bergantung pada pasokan dan harga bahan baku utama. Biaya konduktor tembaga dan aluminium biasanya diperhitungkan 50% hingga 70% dari total biaya kabel jadi , artinya perubahan harga bahan mentah mempunyai dampak yang sangat besar terhadap pendapatan dan margin industri.
Ketergantungan Tembaga dan Volatilitas Harga
Tembaga adalah bahan konduktor pilihan untuk sebagian besar aplikasi kawat dan kabel karena konduktivitasnya yang unggul (sekitar 58 MS/m dibandingkan aluminium 37 MS/m). Namun, harga tembaga sangat fluktuatif, berkisar dari sekitar USD 6.000 per metrik ton pada harga terendah tahun 2020 hingga lebih dari USD 10.000 per metrik ton selama periode permintaan puncak. Volatilitas ini berdampak pada harga kabel, sehingga angka pendapatan industri ini sensitif terhadap siklus komoditas sehingga mendistorsi perbandingan sederhana dari tahun ke tahun. Banyak produsen kabel besar melakukan lindung nilai terhadap paparan tembaga melalui kontrak berjangka dan mempertahankan kontrak dengan pelanggan yang mencakup klausul penyesuaian harga tembaga.
Pasokan Senyawa Polimer
Bahan insulasi dan pelapis diproses melalui sistem ekstruder kawat dan kabel — senyawa PVC, senyawa XLPE, PE, LSZH — dipasok oleh jaringan global pembuat senyawa khusus. Pemasok utama termasuk Borealis, Dow Chemical, Hanwha Solutions, dan Sinopec. Gangguan rantai pasokan, seperti yang terjadi pada tahun 2020–2022, dapat menyebabkan penundaan produksi yang signifikan dan kenaikan biaya bagi produsen kabel. Meningkatnya permintaan akan senyawa LSZH, yang didorong oleh pengetatan peraturan keselamatan kebakaran di seluruh dunia, telah mendorong para pembuat senyawa untuk berinvestasi dalam kapasitas baru untuk mengimbanginya.
Aluminium sebagai Pengganti Tembaga
Di segmen di mana berat dan biaya sangat penting – saluran transmisi overhead, kabel distribusi berpenampang besar, dan kawat bangunan di beberapa pasar – konduktor aluminium ditentukan sebagai pengganti tembaga. Aluminium kira-kira sepertiga biayanya dan sepertiga berat tembaga per satuan panjang (meskipun dengan konduktivitas lebih rendah per satuan penampang). Konfigurasi ekstruder kawat dan kabel serta kepala cetakan yang digunakan untuk konduktor aluminium memerlukan penyesuaian dibandingkan dengan tembaga, karena permukaan aluminium yang lebih lembut lebih rentan terhadap goresan dan memerlukan suhu pemanasan awal judul bab yang berbeda untuk mencapai daya rekat insulasi yang baik.
Kendala Kapasitas dan Siklus Investasi dalam Manufaktur Kabel
Salah satu dinamika terpenting yang membentuk industri kawat dan kabel saat ini adalah permintaan di segmen pertumbuhan utama – terutama kabel angin lepas pantai, kabel HVDC, dan kabel tegangan tinggi EV – melebihi kapasitas produksi. Ini bukanlah ketidakseimbangan jangka pendek. Membangun pabrik kabel tegangan tinggi baru atau memperluas pabrik yang sudah ada secara signifikan memerlukan waktu tiga hingga lima tahun mulai dari keputusan investasi hingga produksi penuh, dan pembuatan jalur ekstruder kawat dan kabel baru untuk produk tegangan tinggi memerlukan waktu 12 hingga 24 bulan.
Prysmian, Nexans, NKT, dan LS Cable semuanya telah mengumumkan program perluasan kapasitas besar-besaran. Prysmian berinvestasi lebih dari EUR 1 miliar pada fasilitas baru dan diperluas hingga tahun 2027 khususnya untuk kabel tegangan tinggi dan kabel bawah laut. NKT sedang membangun pabrik baru di Jerman yang menargetkan kabel angin lepas pantai. Investasi ini tidak hanya mencakup bangunan dan infrastruktur tetapi juga jalur ekstruder kawat dan kabel yang dibangun khusus yang mampu melakukan ko-ekstrusi tiga kali lipat pada sistem XLPE pada tegangan hingga 525kV.
Tunggakan pesanan untuk kabel tegangan tinggi di produsen terkemuka dalam beberapa kasus telah mencapai empat hingga enam tahun , yang berarti kabel yang dipesan saat ini mungkin baru dapat dikirimkan pada tahun 2028 hingga 2030. Situasi yang belum pernah terjadi sebelumnya ini mencerminkan besarnya investasi transisi energi dan kesulitan struktural untuk secara cepat meningkatkan proses manufaktur yang padat modal dan menuntut secara teknis.
Ketenagakerjaan dan Dampak Ekonomi Industri Kawat dan Kabel
Industri kawat dan kabel mempekerjakan ratusan ribu orang di seluruh dunia di bidang manufaktur, teknik, penjualan, instalasi, dan fungsi pendukung. Di Amerika Serikat saja, sektor manufaktur kawat dan kabel mempekerjakan sekitar 70.000 hingga 80.000 orang secara langsung , dan lebih banyak lagi yang bekerja di bidang penarikan kawat, batang tembaga, dan operasi manufaktur majemuk terkait. Di Eropa, perusahaan-perusahaan besar termasuk Prysmian dan Nexans, yang masing-masing mempekerjakan lebih dari 25.000 orang di seluruh dunia.
Efek pengganda ekonominya sangat besar. Jalur ekstruder kawat dan kabel dalam produksi memerlukan operator, insinyur proses, teknisi kualitas, teknisi listrik dan mekanik pemeliharaan, staf logistik, serta tim penjualan dan layanan pelanggan. Pabrik kabel skala menengah dengan 10 hingga 15 jalur ekstrusi mungkin secara langsung mempekerjakan 200 hingga 500 orang, dengan tambahan lapangan kerja tidak langsung dalam rantai pasokan lokal untuk batang tembaga, senyawa polimer, pelindung kawat baja, drum kabel, dan bahan pengemas.
Penimbunan kembali pabrik kawat dan kabel – khususnya di Amerika Serikat dan Eropa – menjadi prioritas kebijakan karena pemerintah menyadari bahwa kapasitas produksi kabel dalam negeri sangat penting secara strategis untuk transisi energi dan keamanan jaringan listrik nasional. Beberapa produsen kabel AS telah mengumumkan investasi atau perluasan pabrik baru secara eksplisit dengan alasan kebutuhan untuk memasok energi terbarukan dalam negeri dan proyek modernisasi jaringan dengan kabel yang diproduksi secara lokal, sehingga mengurangi ketergantungan pada impor.
Tren Teknologi Membentuk Kembali Manufaktur Kawat dan Kabel
Selain pertumbuhan volume, industri kawat dan kabel juga dibentuk oleh perubahan teknologi yang memengaruhi produk apa yang dibuat, cara pembuatannya, dan peralatan apa yang diperlukan untuk membuatnya.
Digitalisasi Jalur Ekstrusi
Sistem ekstruder kawat dan kabel modern semakin terintegrasi dengan platform kontrol proses digital. Konektivitas data OPC-UA, sinar-X inline dan pengukuran laser dengan umpan balik loop tertutup, dan integrasi MES memungkinkan produsen melacak setiap meter kabel yang diproduksi dengan kemampuan penelusuran proses penuh. Hal ini bukan hanya sekedar manfaat manajemen kualitas — namun juga menjadi persyaratan komersial, khususnya untuk kabel yang ditujukan untuk aplikasi tenaga angin atau nuklir lepas pantai di mana regulator memerlukan catatan proses yang terdokumentasi selama masa instalasi.
Bahan Isolasi Baru dan Persyaratan Tegangan Tinggi
Dorongan ke tegangan transmisi yang lebih tinggi (untuk mengurangi kerugian resistif dalam jarak jauh) dan pengembangan teknologi HVDC mendorong permintaan akan bahan insulasi baru dan proses ekstrusi yang lebih presisi. DC-XLPE — polietilen yang diformulasikan khusus untuk aplikasi HVDC — memerlukan kondisi pemrosesan yang sangat bersih dan kontrol ketebalan dinding yang sangat presisi karena medan listrik DC berinteraksi dengan cacat insulasi secara berbeda dibandingkan medan listrik AC. Sistem ekstruder kawat dan kabel yang digunakan untuk produksi kabel HVDC harus menjaga standar kebersihan mendekati standar manufaktur semikonduktor dalam beberapa hal.
Tekanan Daur Ulang dan Ekonomi Sirkular
Tekanan peraturan seputar material kabel bebas halogen dan dapat didaur ulang semakin meningkat secara global. Peraturan Ecodesign UE dan kerangka Tanggung Jawab Produsen yang Diperluas mulai mempengaruhi desain kabel dan pilihan material. Hal ini menciptakan permintaan akan formulasi senyawa baru yang dapat diproses pada peralatan ekstruder kawat dan kabel yang sudah ada sekaligus memenuhi standar kinerja dan persyaratan daur ulang di akhir masa pakainya — kombinasi yang menantang secara teknis yang mendorong investasi penelitian dan pengembangan yang signifikan di seluruh rantai pasokan.
 Terkait Produk